Dlaczego struktura kosztów ma znaczenie
Wyniki firmy nie zależą wyłącznie od poziomu sprzedaży. Równie ważny jest sposób organizowania i kontrolowania kosztów. Dwie firmy o podobnych przychodach mogą osiągać bardzo różne wyniki, jeśli mają odmienne struktury kosztów.
Koszty dzieli się zazwyczaj na dwie główne kategorie:
– koszty stałe, które pozostają względnie stabilne niezależnie od skali działalności;
– koszty zmienne, które rosną lub maleją zależnie od produkcji albo liczby sprzedanych produktów i usług.
Rozróżnienie to pomaga zrozumieć zysk, ustalać ceny i szacować skutki zmian w działalności firmy.
Czym są koszty stałe
Koszty stałe to wydatki, które w krótkim okresie nie zmieniają się znacząco wraz ze zmianą wielkości sprzedaży. Firma ponosi je również w okresach ograniczonej działalności.
Typowe przykłady kosztów stałych obejmują:
– czynsz za lokale;
– wynagrodzenia pracowników administracyjnych;
– abonamenty na oprogramowanie;
– koszty utrzymania sprzętu;
– ubezpieczenia;
– usługi księgowe;
– amortyzację niektórych aktywów.
Koszt stały nie musi pozostawać identyczny na zawsze. Czynsz można renegocjować, wynagrodzenia zmieniać, a niektóre abonamenty anulować. Jednak wydatki te zazwyczaj nie zmieniają się bezpośrednio z każdą sprzedaną jednostką.
Wpływ kosztów stałych na firmę
Koszty stałe wyznaczają minimalny poziom wydatków, który należy pokryć w każdym okresie. Jeśli przychody są niskie, obciążenie to może szybko ograniczyć zysk lub spowodować straty.
Z drugiej strony wraz ze wzrostem sprzedaży ponoszenie kosztów stałych może stawać się łatwiejsze. Na przykład miesięczny czynsz w wysokości 10 000 lejów jest znaczącym wydatkiem dla firmy ze sprzedażą wynoszącą 30 000 lejów. Przy tym samym czynszu jego wpływ jest mniejszy, gdy sprzedaż osiąga 100 000 lejów.
Zależność ta polega na rozłożeniu kosztów stałych na większą liczbę produktów lub usług. Im większa skala działalności, tym niższy może być koszt stały przypadający na jednostkę.
Czym są koszty zmienne
Koszty zmienne zmieniają się wraz ze skalą działalności. Jeśli firma produkuje lub sprzedaje więcej, koszty te rosną, a gdy działalność maleje, zazwyczaj spadają.
Przykłady kosztów zmiennych to:
– surowce;
– opakowania;
– prowizje od sprzedaży;
– transport związany z zamówieniami;
– materiały zużywane przy każdym projekcie;
– opłaty zależne od liczby transakcji;
– koszty produkcji bezpośrednio związane z jej wielkością.
Na przykład piekarnia zużywa więcej mąki, energii i opakowań, gdy wytwarza więcej produktów. Sklep internetowy ponosi koszty transportu i pakowania każdego wysłanego zamówienia.
Wpływ kosztów zmiennych na marżę
Koszty zmienne bezpośrednio wpływają na kwotę pozostającą po każdej sprzedaży. Jeśli produkt jest sprzedawany za 100 lejów, a związane z nim koszty zmienne wynoszą 60 lejów, kwota przed pokryciem kosztów stałych wynosi 40 lejów.
Kwotę tę można określić jako marżę pokrycia. Służy ona pokrywaniu kosztów stałych, a po ich pokryciu — osiąganiu zysku.
Wyższa marża pokrycia zapewnia zazwyczaj większe możliwości pokrycia wydatków stałych. Jednak sama wysoka marża nie gwarantuje dobrego wyniku, ponieważ trzeba przeanalizować również wielkość sprzedaży, cenę i łączne wydatki.
Różnica między kosztami stałymi a zmiennymi
Proste porównanie może wyjaśnić rolę obu kategorii:
| Cecha | Koszty stałe | Koszty zmienne |
|---|---|---|
| Związek z wielkością sprzedaży | Niewielki w krótkim okresie | Bezpośredni |
| Przykład | Czynsz | Surowce |
| Wpływ wzrostu działalności | Rozkładają się na większą liczbę jednostek | Rosną wraz z wielkością działalności |
| Ryzyko w słabszych okresach | Może być wysokie | Zazwyczaj maleje wraz z działalnością |
W praktyce niektóre koszty są mieszane. Na przykład rachunek za energię może obejmować część stałą oraz część zależną od zużycia. Dlatego klasyfikacja powinna opierać się na rzeczywistym zachowaniu kosztu.
Próg rentowności
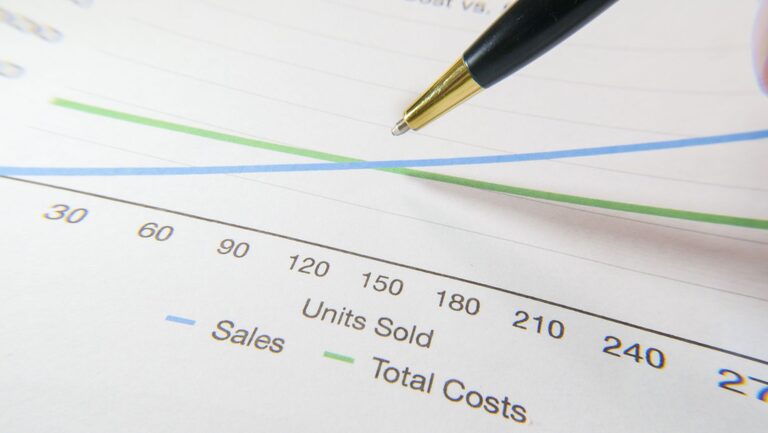
Próg rentowności wskazuje poziom sprzedaży, przy którym przychody dokładnie pokrywają wszystkie koszty. W tym punkcie firma nie osiąga ani zysku, ani straty.
Uproszczony wzór to:
Próg rentowności = koszty stałe / marża pokrycia na jednostkę
Załóżmy, że firma ponosi miesięczne koszty stałe wynoszące 20 000 lejów. Jeśli marża pokrycia każdego produktu wynosi 50 lejów, firma musi sprzedać:
20 000 / 50 = 400 produktów
Po przekroczeniu tego poziomu każdy sprzedany produkt może przyczyniać się do zysku, pod warunkiem że pozostałe okoliczności pozostają względnie stabilne.
Próg rentowności przydaje się w planowaniu, ponieważ pokazuje, ile firma musi sprzedać, aby pokryć podstawowe wydatki.
Jak koszty wpływają na decyzje cenowe
Cenę należy analizować łącznie ze strukturą kosztów. Zbyt niska cena może nie pokrywać kosztów zmiennych lub pozostawiać zbyt małą marżę na koszty stałe. Z kolei zbyt wysoka cena może ograniczać popyt, zależnie od rynku i wartości postrzeganej przez klientów.
Przed ustaleniem ceny warto przeanalizować:
– koszt zmienny na jednostkę;
– łączne koszty stałe;
– szacowaną wielkość sprzedaży;
– ceny stosowane przez konkurentów;
– wartość oferowaną klientowi;
– cele rozwoju firmy.
Analiza ta nie oznacza, że cenę należy obliczać wyłącznie przez dodanie marży do kosztu. Popyt, pozycjonowanie i jakość obsługi mogą mieć istotny wpływ.
Jak lepiej zarządzać kosztami
Firma może poprawiać wyniki dzięki regularnemu monitorowaniu obu rodzajów kosztów.
Działania dotyczące kosztów stałych
– przegląd umów i abonamentów;
– regularne porównywanie dostawców;
– efektywne wykorzystywanie lokali i sprzętu;
– unikanie zbędnych zobowiązań długoterminowych;
– staranne planowanie inwestycji.
Działania dotyczące kosztów zmiennych
– negocjowanie cen materiałów;
– ograniczanie strat i liczby uszkodzonych produktów;
– optymalizacja pakowania i transportu;
– automatyzacja powtarzalnych procesów;
– śledzenie rzeczywistego kosztu każdego produktu lub projektu.
Celem nie jest usunięcie wszystkich wydatków, lecz osiągnięcie równowagi między kosztem, jakością a zdolnością do zaspokojenia popytu.
Wskaźniki, które warto monitorować
Aby uzyskać jasny obraz wyników, można śledzić kilka prostych wskaźników:
– miesięczny koszt stały;
– koszt zmienny na jednostkę;
– marżę pokrycia;
– próg rentowności;
– zysk brutto;
– zysk operacyjny;
– zmiany kosztów jako odsetka przychodów.
Wskaźniki należy porównywać między okresami. Wzrost sprzedaży nie musi oznaczać poprawy, jeśli towarzyszą mu nieproporcjonalnie wysokie koszty.
Podsumowanie
Koszty stałe i zmienne bezpośrednio wpływają na stabilność i wyniki firmy. Koszty stałe określają minimalny poziom wydatków wymagających pokrycia, natomiast koszty zmienne wpływają na marżę uzyskiwaną z każdej sprzedaży.
Dzięki prawidłowej klasyfikacji wydatków, obliczaniu progu rentowności i regularnemu monitorowaniu marż właściciele oraz menedżerowie mogą podejmować lepiej uzasadnione decyzje. Dobre zrozumienie struktury kosztów ułatwia planowanie, identyfikowanie ryzyka i dostosowywanie firmy do zmian w działalności.