De ce contează structura costurilor
Rezultatele unei afaceri nu depind doar de nivelul vânzărilor. La fel de important este modul în care sunt organizate și controlate costurile. Două companii cu venituri similare pot obține rezultate foarte diferite dacă au structuri de costuri distincte.
Costurile sunt împărțite, de regulă, în două categorii principale:
– costuri fixe, care rămân relativ stabile indiferent de volumul activității;
– costuri variabile, care cresc sau scad în funcție de producție sau de numărul de produse și servicii vândute.
Această diferențiere ajută la înțelegerea profitului, la stabilirea prețurilor și la estimarea efectelor pe care le pot avea schimbările din activitatea companiei.
Ce sunt costurile fixe
Costurile fixe sunt cheltuieli care nu se modifică semnificativ pe termen scurt atunci când volumul vânzărilor se schimbă. O companie le suportă chiar și într-o perioadă cu activitate redusă.
Exemple frecvente de costuri fixe includ:
– chiria pentru spații;
– salariile personalului administrativ;
– abonamentele software;
– costurile de întreținere a echipamentelor;
– asigurările;
– serviciile de contabilitate;
– amortizarea anumitor active.
Un cost fix nu este neapărat identic pentru totdeauna. Chiria poate fi renegociată, salariile pot fi ajustate, iar unele abonamente pot fi anulate. Totuși, aceste cheltuieli nu se modifică de obicei direct odată cu fiecare unitate vândută.
Efectul costurilor fixe asupra afacerii
Costurile fixe creează un nivel minim de cheltuieli care trebuie acoperit în fiecare perioadă. Dacă veniturile sunt mici, această povară poate reduce rapid profitul sau poate genera pierderi.
Pe de altă parte, atunci când vânzările cresc, costurile fixe pot deveni mai ușor de suportat. De exemplu, o chirie lunară de 10.000 de lei reprezintă o cheltuială importantă pentru o afacere cu vânzări de 30.000 de lei. Pentru aceeași chirie, impactul este mai redus dacă vânzările ajung la 100.000 de lei.
Această relație este cunoscută ca repartizarea costurilor fixe pe un volum mai mare de produse sau servicii. Cu cât activitatea crește, cu atât costul fix aferent unei unități poate scădea.
Ce sunt costurile variabile
Costurile variabile se modifică în funcție de volumul activității. Dacă o companie produce sau vinde mai mult, aceste costuri cresc, iar dacă activitatea scade, ele se reduc de obicei.
Exemple de costuri variabile sunt:
– materiile prime;
– ambalajele;
– comisioanele pentru vânzări;
– transportul aferent comenzilor;
– consumul de materiale pentru fiecare proiect;
– taxele plătite în funcție de numărul de tranzacții;
– costurile de producție direct legate de volum.
De exemplu, o brutărie va utiliza mai multă făină, energie și ambalaje atunci când produce mai multe produse. Un magazin online va suporta costuri de transport și ambalare pentru fiecare comandă expediată.
Efectul costurilor variabile asupra marjei
Costurile variabile influențează direct suma rămasă după fiecare vânzare. Dacă un produs este vândut cu 100 de lei, iar costurile variabile asociate sunt de 60 de lei, contribuția înainte de costurile fixe este de 40 de lei.
Această sumă poate fi numită marjă de contribuție. Ea contribuie la acoperirea costurilor fixe și, după ce acestea sunt acoperite, la obținerea profitului.
O marjă de contribuție mai mare oferă, în general, mai mult spațiu pentru acoperirea cheltuielilor fixe. Totuși, o marjă ridicată nu garantează singură un rezultat bun, deoarece trebuie analizate și volumul vânzărilor, prețul și totalul cheltuielilor.
Diferența dintre costurile fixe și cele variabile
O comparație simplă poate clarifica rolul celor două categorii:
| Caracteristică | Costuri fixe | Costuri variabile |
|–|–|–|
| Legătura cu volumul vânzărilor | Redusă pe termen scurt | Directă |
| Exemplu | Chirie | Materii prime |
| Impactul creșterii activității | Se distribuie pe mai multe unități | Crește odată cu volumul |
| Risc în perioade slabe | Poate fi ridicat | Se reduce, de regulă, odată cu activitatea |
În practică, unele costuri sunt mixte. De exemplu, o factură de energie poate include o componentă fixă și una care variază în funcție de consum. De aceea, clasificarea trebuie făcută pe baza modului în care costul se comportă în realitate.
Pragul de rentabilitate
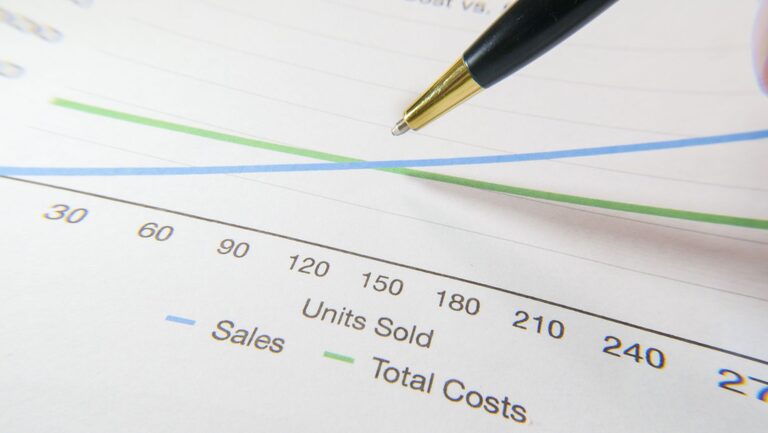
Pragul de rentabilitate arată nivelul de vânzări la care veniturile acoperă exact toate costurile. În acel punct, afacerea nu înregistrează nici profit, nici pierdere.
O formulă simplificată este:
Prag de rentabilitate = Costuri fixe / Marja de contribuție pe unitate
Să presupunem că o companie are costuri fixe lunare de 20.000 de lei. Dacă marja de contribuție pentru fiecare produs este de 50 de lei, compania trebuie să vândă:
20.000 / 50 = 400 de produse
După depășirea acestui nivel, fiecare produs vândut poate contribui la profit, cu condiția ca celelalte condiții să rămână relativ stabile.
Pragul de rentabilitate este util pentru planificare, deoarece arată cât de mult trebuie să vândă afacerea pentru a-și acoperi cheltuielile de bază.
Cum influențează costurile deciziile de preț
Prețul trebuie analizat împreună cu structura costurilor. Un preț prea mic poate să nu acopere costurile variabile sau să lase o marjă insuficientă pentru costurile fixe. În schimb, un preț prea mare poate reduce cererea, în funcție de piață și de valoarea percepută de clienți.
Înainte de stabilirea unui preț, este util să fie analizate:
– costul variabil pe unitate;
– totalul costurilor fixe;
– volumul estimat al vânzărilor;
– prețurile practicate de concurenți;
– valoarea oferită clientului;
– obiectivele de dezvoltare ale afacerii.
Această analiză nu înseamnă că prețul trebuie calculat doar prin adăugarea unei marje la cost. Cererea, poziționarea și calitatea serviciului pot avea o influență importantă.
Cum pot fi gestionate mai bine costurile
O afacere își poate îmbunătăți rezultatele prin monitorizarea regulată a ambelor tipuri de costuri.
Măsuri pentru costurile fixe
– revizuirea contractelor și abonamentelor;
– compararea periodică a furnizorilor;
– folosirea eficientă a spațiilor și echipamentelor;
– evitarea angajamentelor pe termen lung care nu mai sunt necesare;
– planificarea atentă a investițiilor.
Măsuri pentru costurile variabile
– negocierea prețurilor pentru materiale;
– reducerea pierderilor și a produselor deteriorate;
– optimizarea ambalării și transportului;
– automatizarea unor procese repetitive;
– urmărirea costului real pentru fiecare produs sau proiect.
Scopul nu este eliminarea tuturor cheltuielilor, ci obținerea unui echilibru între cost, calitate și capacitatea de a răspunde cererii.
Indicatori care merită urmăriți
Pentru o imagine clară asupra performanței, pot fi monitorizați câțiva indicatori simpli:
– costul fix lunar;
– costul variabil pe unitate;
– marja de contribuție;
– pragul de rentabilitate;
– profitul brut;
– profitul operațional;
– evoluția costurilor ca procent din venituri.
Acești indicatori trebuie comparați de la o perioadă la alta. O creștere a vânzărilor nu este neapărat un semn de îmbunătățire dacă acea creștere este însoțită de costuri disproporționat de mari.
Concluzie
Costurile fixe și variabile influențează direct stabilitatea și rezultatele unei afaceri. Costurile fixe determină nivelul minim de cheltuieli care trebuie acoperit, în timp ce costurile variabile afectează marja obținută din fiecare vânzare.
Prin clasificarea corectă a cheltuielilor, calcularea pragului de rentabilitate și urmărirea regulată a marjelor, proprietarii și managerii pot lua decizii mai bine fundamentate. O structură de costuri bine înțeleasă facilitează planificarea, identificarea riscurilor și adaptarea afacerii la schimbările din activitate.